Sok háztartásban lapul egy fiókban elszakadt lánc, egyetlen fülbevaló, régi jegygyűrű vagy egy örökölt ékszeresdoboz. Ha valaki ezeket pénzzé tenné, két kérdés merül fel: mennyit ér valójában, és kell-e az eladás után adózni. Az aranyékszer és a törtarany eladására más szabályok vonatkoznak, mint az aranyrúdra vagy a befektetési érmére. Elmagyarázzuk, hogyan alakul az ár, mikor jelentkezik a NAV, és mire figyelj a felvásárlónál.
Mi a törtarany?
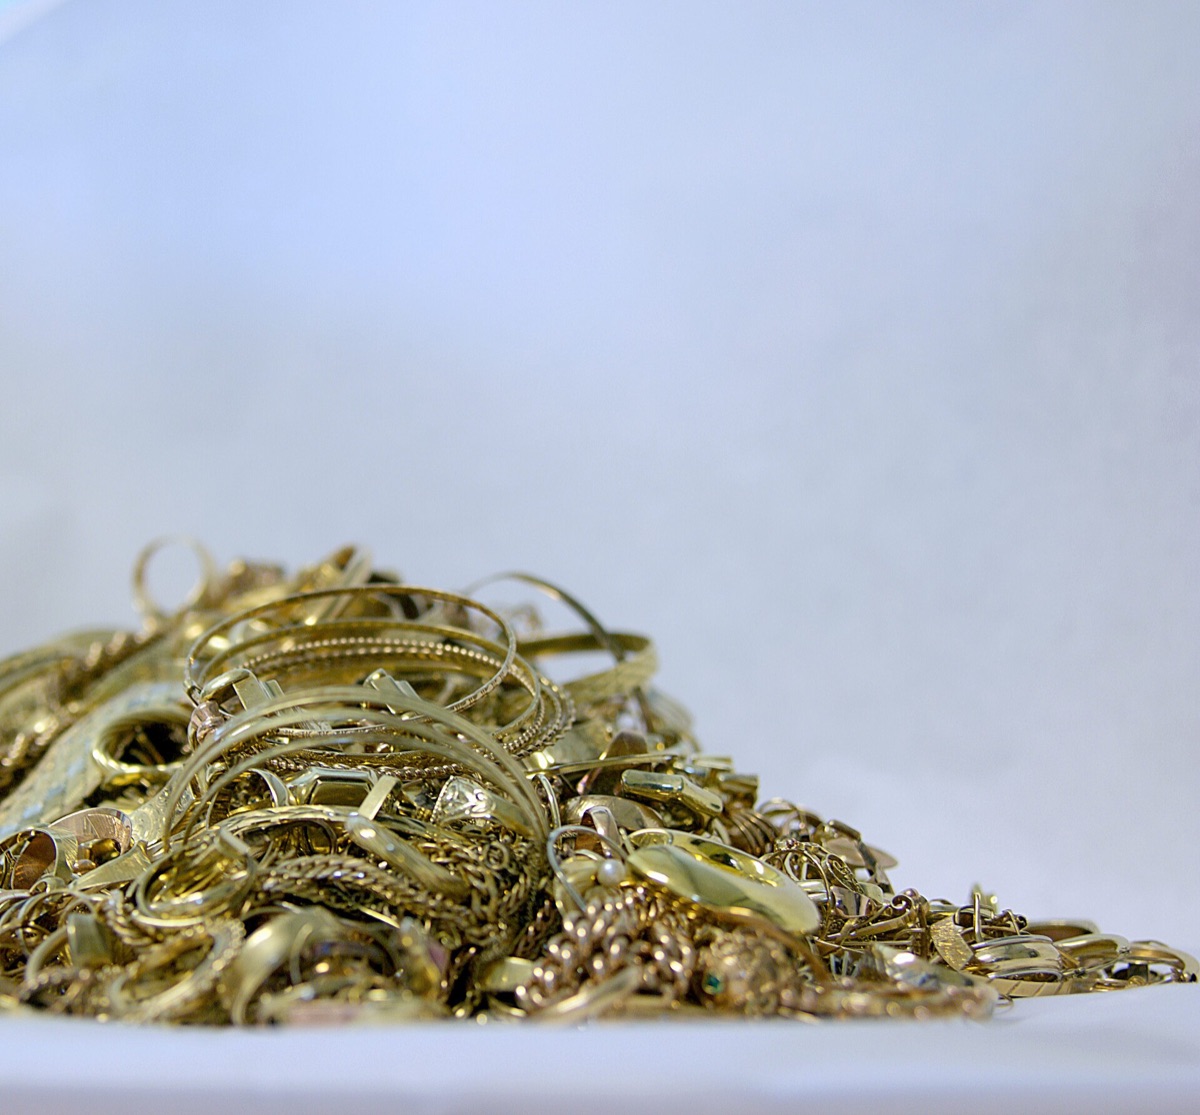
Törtaranynak a már nem használt, sérült vagy kiselejtezett aranytárgyakat nevezik: a törött láncot, a párját vesztett fülbevalót, a deformálódott gyűrűt. A felvásárló ezeket jellemzően nem ékszerként, hanem nyersanyagként veszi meg, vagyis csak a bennük lévő aranyért fizet. Ugyanez igaz a sok ép, de divatjamúlt ékszerre is, ha a vevő beolvasztásra szánja.
A törtarany nem befektetési arany. Az a törvény szerint legalább 995 ezrelék tisztaságú rúd vagy lemez, illetve legalább 900 ezrelékes, 1800 után vert, törvényes fizetőeszközként kibocsátott aranyérme. Az ékszerek ennél jóval kisebb finomságú ötvözetből készülnek, ezért adózásuk is másképp alakul.
Hogyan számolják az árát?
Az ár három dologtól függ: a tárgy tömegétől, a finomságától és az arany aznapi piaci árától. A finomság azt mutatja meg, hogy az ötvözet ezer részéből hány rész a tiszta arany. Magyarországon négy finomsági fokban lehet aranytárgyat forgalomba hozni:
- 375 ezrelék (9 karát),
- 585 ezrelék (14 karát), a hazai ékszerek leggyakoribb finomsága,
- 750 ezrelék (18 karát),
- 916 ezrelék (22 karát).
A finomságot a tárgyba ütött fémjel mutatja. A hazai fémjelben a finomságot jelző szám is szerepel, ezt nagyítóval a kapocs vagy a gyűrű belső oldalán érdemes keresni. Külföldi ékszeren gyakran csak a szám (585, 750) vagy a karátjelölés (14K, 18K) szerepel.
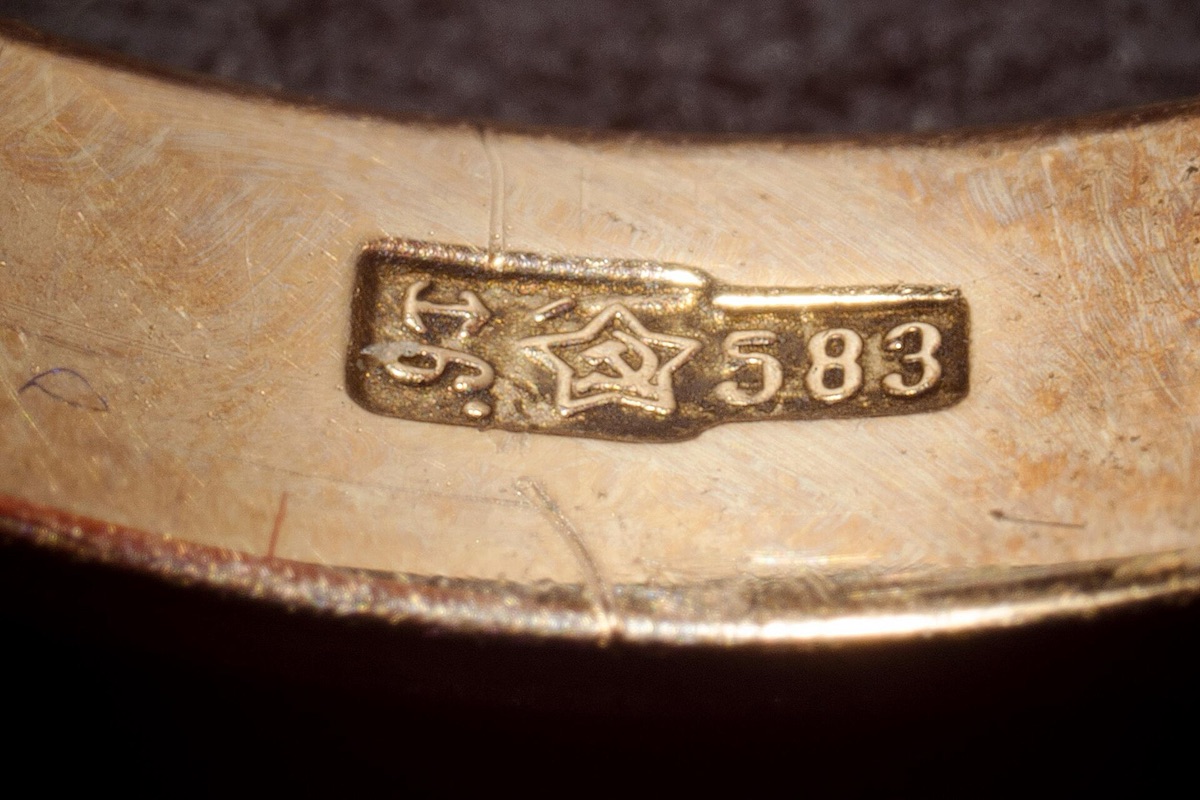
Egy 10 grammos, 14 karátos lánc így nagyjából 5,85 gramm tiszta aranyat tartalmaz (10 × 0,585). A felvásárló ennek az aranytartalomnak a napi árából indul ki, majd levonja a saját árrését és a feldolgozás költségét. A gyakorlatban ezért a legtöbb helyen finomságonként megadott grammárat látsz, például külön árat a 14 és a 18 karátos aranyra. Ez mindig alacsonyabb, mint a tiszta arany tőzsdei ára, a különbség pedig helyenként jelentős lehet. A drágakövek, gyöngyök és a nem arany alkatrészek (például acél rugó a kapocsban) nem számítanak bele, ezeket vagy kiszedik, vagy levonnak értük a tömegből.
Kell-e adózni az eladás után?
Az aranyékszer az adótörvény szerint ingó vagyontárgy, ugyanúgy, mint egy használt bútor, kerékpár vagy autó. Eladásakor a személyi jövedelemadóról szóló törvény ingóságokra vonatkozó szabályai érvényesek, ezek pedig a legtöbb családi ékszer eladásánál nem járnak adófizetéssel.
Az első és legfontosabb határ a 600 ezer forint. Ha az adott évben az összes ingóság eladásából befolyt bevételed nem haladja meg ezt az összeget, nem kell jövedelmet számolnod, nem kell bevallanod, és adót sem kell fizetned. A határ éves és összesített: nemcsak az aranyra vonatkozik, hanem minden más ingó eladására is, így például egy autó eladásából származó bevétel is beleszámít.
Ha a bevétel 600 ezer forint fölött van, meg kell állapítani a jövedelmet. Ez az eladási ár, amelyből levonhatod, amennyit annak idején igazoltan fizettél az ékszerért, valamint az eladással kapcsolatos igazolt kiadásokat. Ha az ékszert drágábban vetted, mint amennyiért most eladod, nincs jövedelem.
Ha a vásárlást nem tudod számlával vagy más bizonylattal igazolni, a törvény egyszerűsített szabályt alkalmaz: ilyenkor a bevétel 25 százaléka számít jövedelemnek. A jövedelem után 15 százalék szja-t kell fizetni, de az ingóeladásból az év során összesen származó jövedelem adójából 30 ezer forintot nem kell megfizetni. A NAV ezt úgy fogalmazza meg, hogy az első 200 ezer forint jövedelem adómentes.
Egy példa: valaki egy évben összesen 900 ezer forintért ad el ékszert, és nincs meg a vásárlási számla. Jövedelemnek a 25 százalék, vagyis 225 ezer forint számít. Ebből 200 ezer forint adómentes, a maradék 25 ezer forint után 15 százalék, azaz 3750 forint szja-t kell fizetni. Az adót a következő évi szja-bevallásban kell feltüntetni, és május 20-ig kell befizetni.
Más a helyzet, ha valaki rendszeresen, haszonszerzés céljából vásárol és ad tovább aranyat. A NAV szerint ez már gazdasági tevékenység, amelyre más szabályok vonatkoznak, adószámmal, áfával és szociális hozzájárulási adóval.
Miért áfamentes a befektetési arany, és miért nem az ékszer?
Az unió közös áfaszabályai a befektetési aranyat pénzügyi eszközként kezelik, ezért értékesítése mentes az áfa alól. A mentesség csak a törvényben meghatározott rudakra, lemezekre és érmékre vonatkozik. Az ékszer közönséges termék, így boltban vásárolva az árában benne van a 27 százalékos áfa, a díszítés, a munkadíj és a kereskedői árrés is. Ezért kap valaki eladáskor jóval kevesebbet egy új ékszerért, mint amennyit fizetett érte: a felvásárló csak az aranytartalmat fizeti meg, az áfát és a munkadíjat nem.
Magánszemélyként eladóként nem kell áfát felszámítanod, mert az áfa az adóalanyok, vagyis a vállalkozások értékesítését terheli. A rúd és az érme eladásának részleteiről a befektetési arany adózásáról szóló cikkünkben olvashatsz.
Mi a helyzet az örökölt arannyal?
Örökölt ékszer eladásakor a szerzési érték az, amit a hagyatéki eljárásban megállapítottak. Ha az ékszer értékkel szerepel a hagyatékátadó végzésben, ezt vonhatod le az eladási árból, így az adóköteles jövedelem gyakran kicsi vagy nulla. Ajándékba kapott ékszernél az illeték alapjául szolgáló érték számít. Ha az ékszer semmilyen hivatalos iratban nem szerepel, a szerzési érték nehezen igazolható, és ilyenkor jellemzően a 25 százalékos szabály marad. A 600 ezres határ az örökölt ékszerre is vonatkozik, így egy kisebb hagyaték eladása többnyire nem jár adóval.
Hova lehet eladni?
Törtaranyat és ékszert több helyen is felvásárolnak, és ugyanarra a tárgyra az ajánlatok érezhetően eltérhetnek.
- Nemesfém-kereskedők és aranyfelvásárlók: általában nyilvános, finomság szerinti grammárral dolgoznak, ezért itt a legkönnyebb összehasonlítani az ajánlatokat.
- Zálogházak: sokan felvásárlással is foglalkoznak. Ha csak átmenetileg kell pénz, a zálogkölcsön is szóba jöhet, ilyenkor a tárgy kiváltható. A zálogkölcsön pénzügyi szolgáltatás, amelyet a Magyar Nemzeti Bank felügyel, a kamat és a díjak miatt viszont érdemes a teljes hiteldíjmutatót is megnézni.
- Ékszerészek: egyes üzletek beszámítják a régi aranyat egy új ékszer árába, vagy átdolgozzák. Ez akkor éri meg, ha amúgy is vásárolnál.
Márkás, antik vagy különleges darabnál érdemes megkérdezni egy ékszerbecsüst vagy aukciósházat is, mert egy ilyen tárgy ékszerként többet érhet, mint a benne lévő arany.
Mire figyelj eladáskor?
- Kérj több ajánlatot, és mindig ugyanarra a finomságra vonatkozó grammárat hasonlítsd össze.
- A mérés előtted történjen, hitelesített mérlegen. A finomságot a felvásárló savas próbával vagy műszeres vizsgálattal ellenőrzi, ezt is láthatod.
- Kérdezd meg előre a levonásokat: mennyit vonnak le a kövek, a forrasztás vagy a nem arany alkatrészek miatt.
- Ne add ki a kezedből az ékszert úgy, hogy egy hátsó helyiségben mérik meg vagy „vizsgálják”.
- Légy óvatos a házaló felvásárlókkal, a szállodákban tartott alkalmi „aranyfelvásárló napokkal” és a postai beküldéses ajánlatokkal, ahol a tárgy már a vevőnél van, amikor az árat közlik.
- Vidd magaddal a személyi igazolványodat. A nemesfém-kereskedőkre a pénzmosás elleni szabályok vonatkoznak, ezért nagyobb összegnél rögzíteniük kell az eladó adatait.
Milyen papírokat őrizz meg?
Az adózás szempontjából a vásárláskori számla vagy blokk, a garancialevél, örökölt ékszernél a hagyatékátadó végzés, ajándéknál az illetékről szóló irat a legfontosabb, mert ezekkel igazolható a szerzési érték. Eladáskor kérj írásos bizonylatot, amelyen szerepel a tárgy tömege, finomsága, az ár és a dátum. Ezeket az iratokat addig érdemes megőrizni, amíg a NAV az adott évet ellenőrizheti, ez jellemzően a bevallás évének végétől számított öt év.
Röviden
- Mennyit ér? Tömeg × finomság × napi aranyár, ebből a felvásárló levonja a saját árrését.
- Mikor nem kell adózni? Ha az évi összes ingóeladásból származó bevétel nem haladja meg a 600 ezer forintot.
- Ha átlépi? A jövedelem az eladási ár mínusz az igazolt vételár, igazolás nélkül a bevétel 25 százaléka.
- Mennyi az adó? 15 százalék, de az első 200 ezer forint jövedelem adómentes.
- Áfa? Magánszemélyként eladóként nincs. Áfamentes csak a befektetési arany, az ékszer nem.
- Örökölt ékszer? A hagyatéki eljárásban megállapított érték a szerzési érték.
- Hol add el? Kérj több ajánlatot, a mérést lásd, és kérj írásos bizonylatot.